


Tempo de leitura: 12 min · Atualizado em 06/09/2026
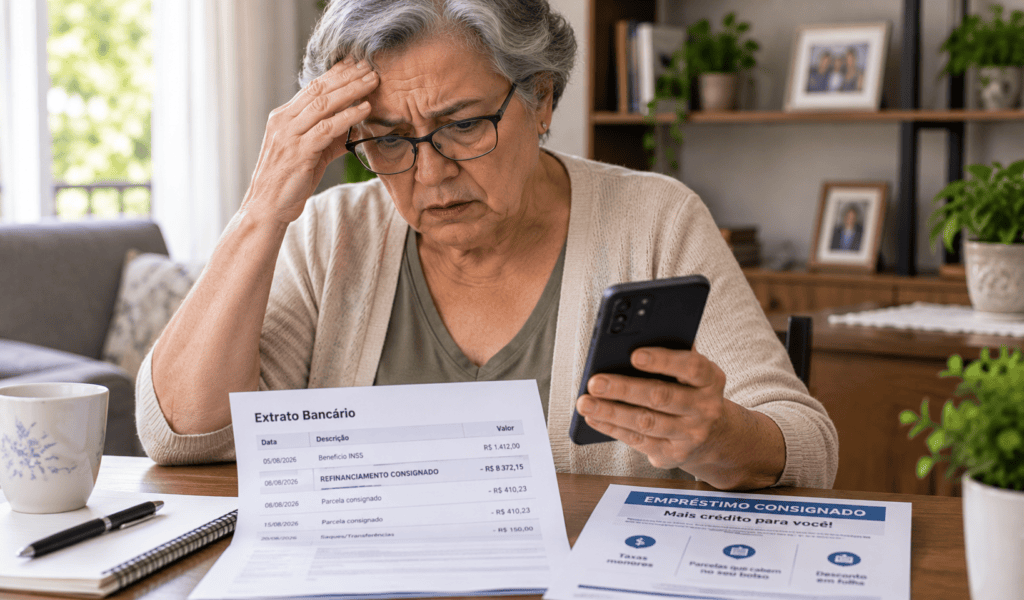
Se um empréstimo consignado já existente foi refinanciado sem autorização válida, o consumidor pode impugnar a nova operação, pedir a suspensão dos descontos controvertidos e exigir os registros da contratação. A análise deve separar a dívida anterior, que pode ser legítima, do refinanciamento contestado, além de verificar eventual valor creditado. Cancelamento, restituição e indenização dependem das provas e não ocorrem automaticamente.
O refinanciamento fraudulento pode reiniciar o prazo do empréstimo, aumentar o total pago, alterar juros ou liberar um “troco” não solicitado. A operação precisa ser comparada com o contrato anterior para identificar exatamente o que mudou e quais valores foram creditados.
Como cancelar refinanciamento consignado sem autorização?
impugne formalmente o contrato, solicite cópia integral da operação, peça suspensão dos descontos e mantenha intocado qualquer valor creditado sem solicitação.
O consumidor deve informar qual contrato reconhece e qual refinanciamento contesta. Negar genericamente toda a relação pode gerar contradição se existia empréstimo anterior legítimo.
A instituição pode abrir apuração administrativa. O cancelamento não é necessariamente imediato, e uma negativa pode exigir ação judicial para restabelecer as condições anteriores e corrigir os descontos.
O que é refinanciamento consignado?
O refinanciamento reorganiza uma dívida existente. Pode alterar prazo, parcelas, juros e saldo, além de liberar diferença em dinheiro. Em uma operação legítima, o consumidor conhece as mudanças e manifesta vontade de forma válida.
Na fraude, o beneficiário acredita estar recebendo informação, reduzindo juros ou apenas consultando condições, mas termina vinculado a novo contrato. Também pode não participar de nenhuma etapa e descobrir o refinanciamento no extrato.
A informação precisa ser clara. Uma oferta apresentada como simples “troca de banco”, redução de parcela ou liberação de vantagem não pode esconder reinício de prazo, novo custo total ou contratação de produto adicional.
Como diferenciar refinanciamento, portabilidade e novo empréstimo?
O refinanciamento altera contrato já existente. A portabilidade transfere o saldo entre instituições. Um novo empréstimo cria obrigação autônoma. As operações podem ser combinadas, mas precisam ser explicadas separadamente.
Para diferenciar, compare número do contrato, banco, saldo anterior, quantidade de parcelas restantes, novo prazo, custo e valor liberado. A mudança de apenas um desses elementos pode ter impacto relevante.
O artigo sobre portabilidade consignada fraudulenta explica os critérios próprios da transferência entre instituições, evitando confundir os dois problemas.
O banco precisa provar a autorização?
Quando a instituição financeira apresenta contrato bancário com assinatura cuja autenticidade é especificamente impugnada pelo consumidor, cabe a ela provar que a assinatura é autêntica. Essa é a tese do Tema 1.061 do STJ. A prova não precisa ser exclusivamente grafotécnica: documentos e registros eletrônicos podem ser considerados, conforme o caso.
Isso não significa que uma lista fixa de IP, biometria, geolocalização e gravação seja obrigatória em todo processo, nem que qualquer tela interna prove a contratação. O conjunto deve permitir verificar identidade, integridade do documento e manifestação de vontade. O artigo 6º, inciso VIII, do CDC também admite inversão do ônus por decisão judicial quando presentes seus requisitos; ela não é automática.
O consumidor deve apresentar o que estiver ao seu alcance, como extratos, contrato anterior, documento verdadeiro e protocolos. A ausência de assinatura física não invalida, sozinha, um contrato eletrônico; a questão é se o aceite eletrônico foi produzido pelo titular e corresponde à operação discutida.
Quando o desconto recai sobre benefício pago pelo INSS, também se aplicam as regras específicas da Instrução Normativa PRES/INSS nº 138/2022, em sua versão consolidada. A norma exige autorização expressa e mecanismos de identificação biométrica, não admitindo que a autorização para a consignação seja demonstrada apenas por ligação telefônica ou gravação de voz. As regras atuais também preveem confirmação da operação no aplicativo Meu INSS, com procedimento alternativo quando não houver biometria disponível nas bases governamentais. Essas exigências são próprias dos benefícios administrados pelo INSS e não devem ser generalizadas para todas as modalidades de consignado.
E se o banco apresentar gravação telefônica?
A gravação precisa ser analisada integralmente. Trecho isolado com a palavra “sim” pode não demonstrar que o consumidor recebeu informação adequada sobre prazo, custo, parcelas e liberação de dinheiro.
Seu caso envolve uma situação semelhante?
Cada caso possui particularidades e deve ser analisado individualmente. Para informações sobre análise jurídica do seu caso, entre em contato com o escritório.
Também é necessário verificar identidade, número de origem, data, perguntas realizadas e contexto. Gravações editadas ou sem autenticação suficiente podem ser impugnadas.
Idosos e consumidores vulneráveis podem ter sido induzidos por linguagem ambígua. Isso não torna todo contrato inválido, mas reforça o dever de informação clara e adequada.
O que fazer se caiu um valor na conta?
Não gaste, saque ou transfira a quantia. O depósito não solicitado deve permanecer disponível enquanto a contratação é impugnada.
A boa-fé objetiva do artigo 422 do Código Civil exige cooperação para devolver o que não era pretendido, sem que isso signifique reconhecer o contrato. O banco deve indicar procedimento oficial e documentado.
Não envie o valor para conta informada em ligação, mensagem ou aplicativo de conversa. Um novo fraudador pode se apresentar como funcionário e solicitar transferência. Diante de dúvida ou recusa do banco em receber corretamente, pode ser avaliada consignação judicial.
Como agir ao descobrir o refinanciamento?
- Obtenha extrato dos empréstimos e descontos.
- Identifique contrato anterior e novo contrato.
- Conteste o refinanciamento por escrito.
- Peça cópia integral e trilha de autenticação.
- Solicite suspensão dos descontos controvertidos.
- Preserve eventual valor creditado.
- Guarde gravações, mensagens e protocolos.
- Registre boletim de ocorrência quando houver fraude.
- Não aceite nova renegociação como condição para reclamar.
- Verifique negativação e outros produtos desconhecidos.
A reclamação deve indicar a data da descoberta e as diferenças entre os contratos. Uma tabela própria com parcelas anteriores e novas pode facilitar o atendimento e a análise jurídica.
Quais documentos devem ser solicitados?
- Contrato anterior e contrato refinanciado.
- Proposta comercial completa.
- Gravação telefônica sem cortes.
- Assinatura eletrônica e trilha de auditoria.
- IP, dispositivo e geolocalização disponíveis.
- Fotografia ou biometria usada.
- Comprovante de crédito do “troco”.
- Planilha de evolução da dívida.
- Custo efetivo e quantidade de parcelas.
- Comunicações enviadas ao consumidor.
O banco deve explicar como confirmou a identidade e a vontade. Uma tela interna não substitui necessariamente os registros da operação.
O hub sobre como pedir registros de fraude ao banco ajuda a formular a solicitação de modo específico.
Contrato anterior e refinanciamento: o que comparar?
| Elemento | Contrato anterior | Refinanciamento |
|---|---|---|
| Saldo devedor | Valor existente antes da operação | Valor incorporado ao novo contrato |
| Parcelas | Quantidade restante | Novo prazo total |
| Taxa e custo | Condições originais | Condições apresentadas no refinanciamento |
| Valor liberado | Pode não existir | Diferença creditada ao consumidor |
| Consentimento | Contratação reconhecida | Aceite contestado ou fraudulento |
A comparação pode demonstrar que uma suposta redução de parcela alongou significativamente a dívida. Informação incompleta sobre prazo e custo pode caracterizar falha mesmo quando houve algum contato com o consumidor.
Como suspender os novos descontos?
O pedido deve ser feito administrativamente ao banco e, conforme o caso, ao responsável pelo benefício. Anexe a impugnação e os documentos que demonstram divergências.
Se os descontos atingem renda essencial e há prova inicial consistente, pode ser avaliada tutela de urgência. O artigo 300 do CPC exige probabilidade do direito e perigo de dano.
A suspensão não é garantida. O juiz pode considerar contrato, gravação, uso do valor e outros elementos. Por isso, manter a quantia intocada e apresentar narrativa coerente são atitudes importantes.
O consumidor pode pedir retorno ao contrato antigo?
Quando reconhece o empréstimo anterior e contesta apenas o refinanciamento, pode buscar recomposição da situação precedente. Isso exige cálculo do saldo e devolução de eventual valor liberado.
Nem sempre o simples cancelamento resolve todas as consequências. Parcelas já descontadas, juros, saldo transferido e crédito recebido precisam ser contabilizados para evitar enriquecimento sem causa.
O objetivo não é eliminar dívida legítima, mas retirar os efeitos da operação não autorizada e restaurar o equilíbrio contratual.
Existe devolução em dobro e dano moral?
Antes de haver pagamento indevido, a discussão é de inexigibilidade e interrupção da cobrança. Se houve desconto, deve-se separar a parcela que já seria devida pelo contrato anterior do acréscimo provocado pelo refinanciamento contestado.
Para cobranças posteriores a 30 de março de 2021, o STJ estabeleceu que a devolução em dobro pode ser aplicada quando a cobrança indevida contrariar a boa-fé objetiva, independentemente de prova de má-fé subjetiva; a devolução simples permanece possível diante de engano justificável. Ainda é necessário demonstrar o pagamento indevido e apurar o valor correto.
O dano moral não decorre de toda contratação de pequeno valor. A análise considera retenção de verba essencial, negativação, duração, quantidade de descontos e resistência do banco.
Não existe valor fixo nem promessa de resultado. As consequências devem ser comprovadas.
Perguntas frequentes
1. O banco tem que cancelar o refinanciamento?
Deve cancelar se reconhecer a irregularidade, mas pode realizar apuração. Diante de negativa, o retorno ao contrato anterior pode depender de decisão judicial.
2. Eu posso usar o “troco” que caiu na conta?
Não é recomendável. Mantenha o valor intocado e peça uma forma oficial de devolução ou consignação.
3. Uma gravação com meu “sim” prova tudo?
Não necessariamente. É preciso analisar a gravação completa, as informações oferecidas, a identidade e o contexto do aceite.
4. Como eu paro os descontos?
Conteste administrativamente e peça suspensão. Com prova e risco à renda essencial, pode ser avaliada tutela judicial.
5. Refinanciamento falso sempre gera indenização?
Não. São considerados descontos, valor, negativação, impacto na renda, duração e resistência à correção.
Refinanciamento, renegociação e a troca de dívida que ninguém pediu
O refinanciamento sem autorização pode ser apresentado ao aposentado ou servidor como redução de parcela, liberação de novo valor ou quitação de dívida antiga. A operação pode alongar o prazo e aumentar o custo total, mas isso precisa ser conferido no contrato: não se deve presumir que todo refinanciamento seja necessariamente mais caro. Quando falta manifestação de vontade válida, aplicam-se o direito à informação e as regras que impedem o consumidor de ficar vinculado a contrato cujo conteúdo não pôde conhecer adequadamente. O problema se aproxima do empréstimo consignado não contratado, sem apagar a dívida anterior que seja legítima.
Um ponto sensível é distinguir o refinanciamento fraudulento da renegociação legítima que o consumidor lembra ter feito de forma diferente do que consta no contrato. No primeiro caso, discute-se a inexistência do negócio. No segundo, discute-se vício de informação ou abusividade das condições impostas. Em ambas as hipóteses, o consumidor deve reunir os contratos, os extratos de desconto em folha e os protocolos de contato, porque a comparação entre o que foi prometido e o que foi efetivamente lançado é o coração da prova.
Não se deve prometer, porém, a devolução automática de tudo que já foi descontado nem a anulação instantânea do contrato. A revisão depende de prova, de procedimento e das circunstâncias do caso. Quando há desconto indevido em verba de natureza alimentar, como aposentadoria, o impacto sobre a subsistência reforça o pedido de urgência para suspender os descontos, mas isso é avaliado judicialmente, sem garantia de resultado ou de percentual fixo de indenização.
Leia também
Seguro prestamista não contratadoVeja como cancelar seguro incluído no empréstimo e exigir prova da adesão.Ler o guia
Assinatura digital fraudulentaSaiba como questionar autoria, integridade e autenticação de contratos eletrônicos.Ler o guia
Seu caso envolve uma situação semelhante?
Cada caso possui particularidades e deve ser analisado individualmente. Para informações sobre análise jurídica do seu caso, entre em contato com o escritório.
Fontes oficiais consultadas
- Código de Defesa do Consumidor — arts. 6º, 14, 39, 42 e 46
- Código de Processo Civil — arts. 300 e 429, inciso II
- IN PRES/INSS nº 138/2022, versão consolidada — contratação, autorização e segurança do crédito consignado em benefícios do INSS
- STJ — Tema 1.061: prova da autenticidade da assinatura impugnada
- STJ — EAREsp 676.608/RS: repetição em dobro e boa-fé objetiva









