


Tempo de leitura: 9 min · Publicado em 26/09/2026
Quando o laudo do seguro agrícola aponta produtividade maior do que a efetivamente colhida, a divergência precisa ser contestada com método e documentos antes que a prova desapareça. Identifique o talhão segurado, a cobertura contratada, a forma de amostragem da vistoria e a produção comercializada. A indenização depende da apólice, do risco coberto e do cálculo previsto; uma perda visualmente evidente não substitui a demonstração técnica.
O problema surge com frequência depois de seca, excesso de chuva, granizo ou outra ocorrência alegada. O produtor comunica o sinistro, um vistoriador faz amostras e estima produtividade, e a seguradora conclui que o resultado não ultrapassou a franquia ou o gatilho de cobertura. Em outra hipótese, a divergência não está no volume colhido, mas na área aceita, data de plantio, preço segurado, nível de cobertura ou exclusão por manejo. A contestação deve atacar a premissa correta.
Primeiro: leia a apólice da safra específica
Peça proposta, apólice ou certificado, condições gerais e especiais, endossos, comprovante de prêmio, mapa de áreas, produtividade esperada e garantida, cultura, município, coordenadas, riscos cobertos, vigência e franquia. Não use o contrato de outro ano como substituto. Um endosso pode alterar limite, área ou beneficiário, e uma contratação com subvenção ao prêmio continua sendo seguro privado sujeito ao clausulado da apólice.
O programa de subvenção não garante automaticamente uma indenização quando há quebra de safra. A Susep informa que coberturas variam conforme o produto; a Resolução Susep nº 55/2025 estabelece condições referenciais para planos subvencionados de soja, milho e trigo, mas a apólice concreta e sua vigência devem ser verificadas. Para contratos celebrados sob a Lei nº 15.040/2024, aplicam-se as regras pertinentes do novo marco de seguros; eventos anteriores exigem análise temporal cuidadosa.
Se a operação integra financiamento, confira beneficiários e vinculação do pagamento. A existência de seguro pode impactar a prorrogação da dívida rural após frustração de safra, mas não substitui a comunicação de dificuldade ao banco nem suspende automaticamente vencimentos contratuais.
Como a perícia estimou a produtividade?
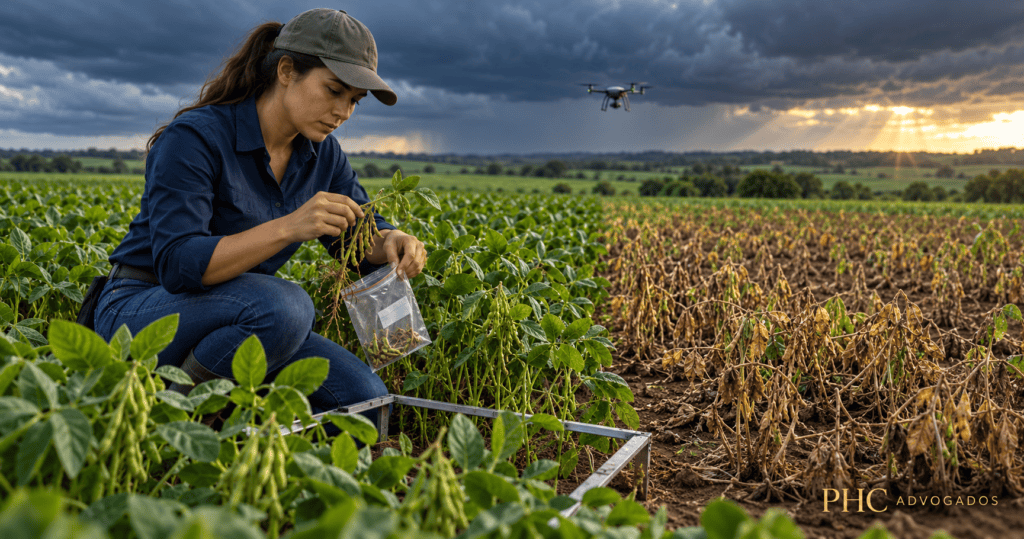
Solicite o laudo completo, data, identificação do perito, talhões visitados, pontos de amostragem, quantidade de plantas ou espigas, método de extrapolação, fotos, coordenadas e planilhas de cálculo. Compare com a metodologia descrita na apólice. Amostras de borda ou área de melhor desempenho podem não representar a área total; inversamente, o produtor não pode selecionar apenas os pontos mais atingidos. Uma crítica técnica útil explica o viés e apresenta amostragem alternativa reproduzível.
Separe o que foi observado na lavoura do que ocorreu na colheita. Uma estimativa antes da colheita pode diferir da produção final por umidade, perdas de máquina, qualidade e área realmente plantada. Guarde mapas de plantio, dados de monitoramento, notas de insumos, calendário de operações, fotos georreferenciadas, imagens de satélite com data, romaneios de colheita, tickets de balança, notas fiscais, relatórios de armazém e documentos de outros compradores. Esses registros permitem conciliar rendimento por talhão e não apenas declarar uma média da fazenda.
Se o produtor tem áreas fora da apólice, não misture sua produção com a área segurada. Da mesma forma, contratos de compra de safra podem abranger volume total diferente do segurado. Uma planilha com hectares, talhão, seguradora, cobertura, produtividade garantida, produção medida e destino do grão evita que a defesa dependa de números incompatíveis. A análise de CPR com entrega futura é separada da regulação do sinistro, embora ambas usem provas da colheita.
Comunicação, vistoria e colheita
O prazo de aviso, o momento da vistoria e a autorização para colher são definidos por lei e pelo clausulado aplicável. Comunique a ocorrência pelos canais previstos, guarde protocolo e informe extensão aparente do dano. Confirme por escrito instruções sobre preservação da área, amostras e início da colheita. Uma necessidade agronômica de colher rapidamente deve ser documentada, mas a urgência não autoriza ignorar procedimento de vistoria sem avaliar risco de perda da prova.
Se o vistoriador não comparece no momento esperado, registre novas comunicações e procure preservar amostras representativas, com assistência técnica independente quando pertinente. A prova deve mostrar localização, tamanho, método de escolha e condições de conservação. Evite cortar uma pequena área demonstrativa sem registrar como ela representa os talhões. O acompanhamento de um engenheiro agrônomo do produtor pode identificar inconsistências em tempo real; seu laudo, no entanto, precisa expor método e dados brutos, não apenas uma conclusão favorável.
Depois da colheita, confronte bilhetes de balança, notas, estoque e eventuais grãos destinados a sementes, ração ou uso interno. A seguradora pode apontar produção omitida ou proveniente de outra área. A transparência da reconciliação é essencial. Quando a lavoura sofreu dano parcial em fases diferentes, a cronologia de avisos e vistorias também pode alterar o cálculo.
O que pedir na impugnação do laudo
Uma contestação concreta identifica número da apólice e sinistro, conclusão impugnada, pontos de amostragem questionados, documentos de contraprova, método alternativo, diferença numérica e pedido de revisão ou nova perícia conforme procedimento contratual. Solicite acesso a dados brutos usados na decisão e fundamentação de eventual negativa ou redução. Um argumento genérico de que “a seca foi grave” não basta se a controvérsia é a produtividade calculada.
Confira se o resultado da seguradora considera preço de referência, franquia, participação obrigatória, limite máximo, perda em área não coberta ou evento excluído. Uma divergência sobre produtividade pode mascarar um desacordo sobre cálculo financeiro. Peça memória de cálculo em etapas e refaça-a com os dados da apólice. O produto pode ter limite por hectare e não cobrir todo o preço de venda contratado em trading; crédito lastreado em contrato de compra da safra merece revisão própria.
A seguradora pode defender a validade da amostragem, falta de informação tempestiva, manejo inadequado, área divergente ou descumprimento de condições. Antecipe essa resposta com documentação agronômica e comercial. Se a negativa ou cálculo persistir, avalie reclamação administrativa, ouvidoria e medida judicial ou arbitral prevista no contrato. A escolha considera custo da perícia, valor discutido e risco de deterioração das evidências.
Uma matriz de prova que economiza tempo
- Identifique apólice, talhões, riscos e produtividade garantida.
- Localize data do evento, aviso do sinistro e protocolos.
- Obtenha íntegra de vistoria, fotos, planilhas e cálculo da seguradora.
- Concilie colheita por área com balança, armazém, notas e estoque.
- Peça parecer agronômico que explique método e divergências quantificadas.
- Formalize impugnação no procedimento e prazo aplicáveis à apólice.
O objetivo não é produzir o maior volume possível de imagens, mas uma série coerente que permita reconstituir a perda. Fotografia sem data, local ou correspondência com o talhão segurado tem utilidade limitada. Também vale preservar registros meteorológicos de fonte identificável e eventuais alertas recebidos durante o ciclo. A relação causal entre evento coberto e perda pode ser mais controvertida que o número final de sacas.
Quando há mais de uma vistoria, organize a evolução dos números: estimativa antes do evento, primeira inspeção, inspeção posterior e produção efetiva. A divergência pode decorrer da etapa fenológica, da expectativa de recuperação da cultura ou de um dano adicional ocorrido depois. Identifique se cada laudo avaliou os mesmos talhões e a mesma área plantada. Uma diferença legítima entre estimativas sucessivas não prova erro por si só, mas exige explicação quando a decisão final seleciona somente uma delas.
O cálculo da indenização também deve distinguir perda física da produção e valor econômico da cobertura. Um produtor que vendeu antecipadamente a preço superior ao preço de referência da apólice pode ter exposição comercial não segurada. Por outro lado, uma produção entregue em armazém pode incluir grãos adquiridos de terceiros, que não representam rendimento do talhão coberto. Apresente a origem de cada lote e evite atribuir à seguradora o risco de um contrato comercial que não integra a apólice.
Perguntas frequentes
O laudo da seguradora é definitivo?
Pode ser tecnicamente e juridicamente questionado com dados concretos, observados canais, prazos e cláusulas aplicáveis. Discordância sem contraprova costuma ter pouca força.
Posso colher antes da vistoria?
Leia a apólice e comunique a urgência à seguradora. Documente as instruções e preserve prova representativa; colheita sem registro pode inviabilizar a aferição.
Fotos da lavoura provam o rendimento?
Ajudam a demonstrar dano e cronologia, mas normalmente precisam ser combinadas com amostragem, mapas, dados de colheita e documentos comerciais.
Seguro subvencionado tem cobertura obrigatória de toda a safra?
Não se presume cobertura integral. Confira produto, área, riscos, nível de cobertura, franquia e limites da apólice.
O financiamento rural fica suspenso enquanto a seguradora decide?
Não automaticamente. O banco e a seguradora têm relações e procedimentos próprios; comunique formalmente a dificuldade de pagamento.
Quando é útil um perito independente?
Especialmente quando a amostragem ou a reconciliação do volume é contestada e ainda há condições de observar a lavoura, amostras ou dados íntegros.
Na prática: conteste a premissa, não apenas o resultado
A reação eficaz indica onde o laudo errou e mostra o cálculo alternativo, com fonte verificável para cada dado. Reúna apólice, protocolos, mapas, vistoria integral e produção comercializada antes de formular pedido. Essa organização ajuda a seguradora a reavaliar tecnicamente o sinistro e permite dimensionar uma disputa se a divergência persistir.









