


Tempo de leitura: 12 min · Atualizado em 06/09/2026
Sim, o banco pode responder quando o limite do cartão é aumentado em fraude e usado em compras que o titular não fez. O aumento e as compras devem ser vistos como uma sequência: pedido de aumento a partir de dispositivo desconhecido, logo após troca de telefone ou e-mail cadastrado, seguido de compras rápidas e fora do perfil, é o retrato típico de falha de segurança — e a responsabilidade por fraudes em operações bancárias é objetiva (art. 14 do CDC e Súmula 479 do STJ). O banco se exime se provar que o aumento e as compras foram do titular ou que ele entregou senha e códigos a terceiro. Providências: bloquear cartão e acesso, contestar o aumento e cada compra separadamente, pedir os registros da solicitação (dispositivo, IP, autenticação, alterações cadastrais), pedir o retorno do limite ao patamar original e registrar boletim de ocorrência.
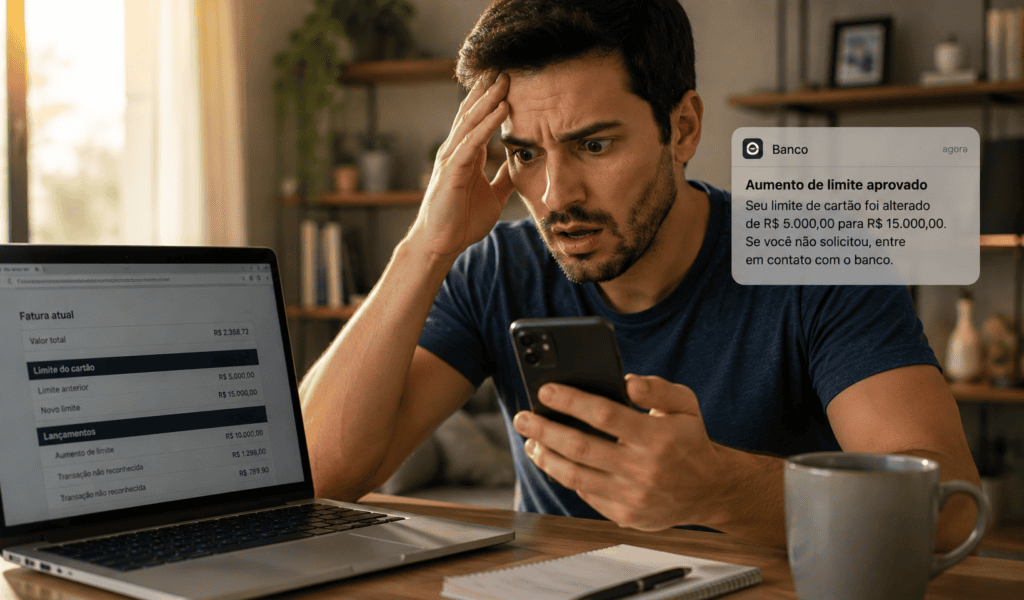
Em algumas fraudes, criminosos acessam o aplicativo, elevam o limite do cartão e realizam compras que nunca seriam possíveis dentro da configuração anterior. A análise precisa considerar quem pediu o aumento, qual autenticação foi usada, se houve aviso ao titular e como o banco tratou as operações posteriores.
O banco responde pelo aumento fraudulento do limite?
Pode responder quando permite alteração sem validação adequada ou ignora sinais relevantes de fraude. O aumento e as compras devem ser avaliados como uma sequência, e não como eventos isolados.
Se o limite foi elevado por dispositivo desconhecido, logo após alteração cadastral ou antes de compras incompatíveis, pode existir defeito de segurança. O artigo 14 do CDC exige que o serviço ofereça segurança legitimamente esperada. No âmbito bancário, a Súmula 479 do Superior Tribunal de Justiça consolidou que as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias.
O banco pode afastar a responsabilidade se demonstrar inexistência de defeito ou culpa exclusiva do consumidor ou de terceiro, conforme o §3º, inciso II. A utilização de senha correta é relevante, mas não encerra automaticamente a discussão.
Como os criminosos conseguem aumentar o limite?
O acesso pode ocorrer por phishing, falsa central, aplicativo de acesso remoto, roubo do celular, invasão da conta ou obtenção de credenciais. Alguns bancos permitem solicitação integralmente digital, enquanto outros exigem autenticação adicional.
O criminoso pode primeiro alterar telefone, e-mail ou dispositivo confiável. Depois, solicita aumento e utiliza o novo limite em compras, transferências de carteira ou pagamentos que favorecem contas controladas pelo grupo.
Também é possível que o aumento tenha sido oferecido previamente pelo banco e apenas aceito pelo invasor. Nesse caso, deve-se investigar como ocorreu o aceite e se o titular foi notificado.
A alteração de limite deve gerar aviso ao cliente?
A informação clara sobre mudanças relevantes integra os deveres de transparência e segurança. Notificação por aplicativo, mensagem ou e-mail permite que o cliente identifique alteração não solicitada e reaja rapidamente.
A ausência de aviso pode integrar a análise, mas não produz condenação automática. É necessário demonstrar que a comunicação era prevista, que não ocorreu e que sua falta contribuiu para o prejuízo.
Se o aviso foi enviado para e-mail ou telefone alterado pelo fraudador, o foco passa a ser a segurança da atualização cadastral. O banco precisa explicar quando e como os dados foram modificados.
Compras dentro do novo limite são consideradas regulares?
Não necessariamente. O fato de o valor estar dentro do limite disponível não prova que a operação corresponde ao perfil do titular. Limite contratual e comportamento transacional são critérios diferentes.
Uma compra pode ser formalmente possível e, ainda assim, apresentar sinais de fraude: valor muito superior ao histórico, estabelecimento incomum, horário atípico, repetição rápida ou dispositivo recém-cadastrado.
Por outro lado, o banco não precisa bloquear toda compra elevada. O cliente pode mudar seus hábitos e usar legitimamente o crédito. A questão é saber se o conjunto de sinais exigia autenticação adicional ou intervenção.
Seu caso envolve uma situação semelhante?
Cada caso possui particularidades e deve ser analisado individualmente. Para informações sobre análise jurídica do seu caso, entre em contato com o escritório.
O uso de senha, token ou biometria afasta a falha?
Senha, token e biometria são elementos relevantes. Eles podem, contudo, ser obtidos por engenharia social, acesso remoto ou invasão do dispositivo. O banco deve informar qual mecanismo foi usado e em que aparelho.
Se o consumidor compartilhou voluntariamente senha ou códigos, sua conduta pode influenciar a responsabilidade. Não existe garantia de indenização quando credenciais são entregues espontaneamente a terceiro.
Mesmo assim, é preciso verificar falhas independentes. Um banco pode autenticar a solicitação e ainda deixar de reagir a sequência excepcional de aumento, compras e novas alterações cadastrais.
O que fazer ao descobrir o limite aumentado?
- Bloqueie o cartão e o acesso bancário.
- Conteste o aumento de limite e cada compra.
- Altere senhas por dispositivo seguro.
- Encerre sessões e remova aparelhos desconhecidos.
- Revise telefone, e-mail e endereço cadastrados.
- Peça os registros da solicitação de aumento.
- Guarde notificações, faturas e protocolos.
- Registre boletim de ocorrência quando houver fraude.
- Verifique empréstimos e outros produtos contratados.
- Peça resposta fundamentada sobre a contestação.
Não aceite orientação recebida por ligação inesperada para transferir valores ou instalar programas. Depois de identificar a fraude, a vítima pode ser abordada novamente por falso setor de segurança.
Quais provas ajudam a demonstrar a fraude?
- Histórico do limite anterior.
- Data e horário do aumento.
- Notificação recebida ou ausência de aviso previsto.
- Dispositivo e IP usados na solicitação.
- Alterações cadastrais próximas ao fato.
- Fatura com as compras posteriores.
- Histórico de consumo do titular.
- Protocolos de bloqueio e contestação.
- Boletim de ocorrência.
- Resposta do banco e documentos do estabelecimento.
A cronologia deve mostrar a sequência entre invasão, alteração, aumento e uso do limite. Se tudo ocorreu em poucos minutos, essa concentração pode ser relevante para avaliar os controles de segurança.
O artigo sobre fraude com cartão virtual ajuda a distinguir captura dos dados do cartão e controle completo da conta bancária.
Como comparar limite legítimo e aumento fraudulento?
| Elemento | Aumento legítimo | Aumento fraudulento |
|---|---|---|
| Solicitação | Parte do dispositivo e conta habituais | Surge de acesso ou aparelho desconhecido |
| Dados cadastrais | Permanecem estáveis | São alterados antes da solicitação |
| Uso posterior | Compatível com necessidade do cliente | Compras rápidas e fora do perfil |
| Comunicação | Titular recebe e reconhece o aviso | Aviso é desviado ou não reconhecido |
Nenhum elemento isolado é conclusivo. Um cliente pode solicitar aumento em aparelho novo, e um criminoso pode utilizar dispositivo já comprometido que aparece como habitual. A análise precisa combinar os registros.
Como pedir ao banco os registros do aumento?
Solicite data, horário, IP, dispositivo, canal, autenticação, gravações, alteração cadastral, critérios de aprovação e notificações. Peça também os dados correspondentes às compras realizadas depois.
Os artigos 18 e 19 da LGPD protegem o acesso do titular a seus dados. Informações de terceiros e mecanismos sensíveis podem exigir tratamento específico, mas o banco não deve limitar-se a afirmar que a operação foi validada.
O hub sobre pedido de logs bancários apresenta uma relação de registros que pode ser adaptada ao aumento contestado.
Como contestar as compras e a dívida?
O consumidor deve impugnar separadamente o aumento e cada compra. Se contestar apenas os lançamentos, o banco pode deixar sem análise a alteração que permitiu ampliar o prejuízo.
Peça suspensão da cobrança contestada e orientação sobre pagamento da parte legítima da fatura. Deixar toda a fatura sem pagamento, sem formalização, pode gerar encargos sobre operações reconhecidas.
O conteúdo sobre contestação bancária sem perda de provas ajuda a estruturar protocolos e resposta à negativa.
Existe devolução em dobro ou dano moral?
Se as compras ainda não foram pagas, a tese principal é inexigibilidade. A repetição do artigo 42, parágrafo único, do CDC pressupõe cobrança indevida efetivamente paga e não é automática.
Se a fatura foi quitada, deve-se separar o valor fraudulento e analisar eventual engano justificável. Não se aplica o dobro sobre toda a fatura sem distinguir compras legítimas.
O dano moral depende de consequências concretas. Pequeno lançamento retirado rapidamente pode não justificar reparação. Situação diferente pode ocorrer com dívida elevada, negativação, bloqueio prolongado ou comprometimento de verba essencial.
Não existe valor fixo nem promessa de resultado. A prova da repercussão é indispensável.
Perguntas frequentes
1. O banco pode aumentar meu limite sem eu pedir?
Pode oferecer ou conceder aumento conforme contrato e análise, mas deve informar adequadamente. Se a alteração foi fraudulenta, precisa apresentar os registros do aceite.
2. O banco tem que cancelar as compras?
Não automaticamente. Deve analisar a contestação, o aumento, a autenticação e o perfil das operações. A dívida pode ser afastada se a fraude for demonstrada.
3. Usaram minha senha: eu perdi o direito?
Não necessariamente. A senha pode ter sido obtida por fraude, mas o compartilhamento voluntário pode influenciar a responsabilidade.
4. Posso pedir o dobro sem pagar a fatura?
Não. Antes do pagamento, o pedido é de inexigibilidade. A repetição exige cobrança indevida efetivamente paga.
5. Aumento fraudulento sempre gera dano moral?
Não. São avaliados valor, pagamento, negativação, duração, comprometimento do limite e resposta do banco.
6. Descobri o aumento antes de qualquer compra. O que fazer?
Reduza o limite imediatamente pelo aplicativo, troque senhas por outro aparelho, confira telefone, e-mail e dispositivos cadastrados e peça ao banco os registros do pedido de aumento. Quanto antes o acesso for cortado, menor o dano — e o registro dessa reação rápida fortalece qualquer contestação posterior.
7. O banco diz que o aumento foi “pré-aprovado” e apenas aceito no app. Isso muda algo?
Não muda a análise. O aceite também é uma manifestação de vontade que precisa ser atribuída ao titular; o banco deve mostrar em que aparelho e com qual autenticação o aceite foi feito e se o titular foi avisado.
Aumento de limite, cartão adicional e a porta de entrada da fraude
O aumento de limite não autorizado quase nunca é um evento isolado. Ele costuma vir acompanhado de outras alterações no contrato de cartão: emissão de cartão adicional, contratação de saque com o cartão, adesão a seguros ou mudança de plano. Do ponto de vista jurídico, todas essas alterações partem do mesmo princípio. Qualquer modificação relevante nas condições do cartão depende de manifestação de vontade clara e informada do titular, e o dever de comprovar que essa autorização existiu é do fornecedor, não do consumidor, por força da responsabilidade objetiva prevista no artigo 14 do Código de Defesa do Consumidor.
Quando o limite é ampliado sem pedido e essa ampliação viabiliza compras fraudulentas de valor mais alto, há dois danos distintos a considerar. O primeiro é o próprio uso indevido do crédito, que se contesta como transação não reconhecida. O segundo é a exposição do consumidor a um endividamento que ele jamais assumiu, o que pode agravar a situação quando resulta em negativação. A instituição só afasta a responsabilidade se demonstrar que a alteração foi solicitada pelo titular ou que houve culpa exclusiva do consumidor, hipóteses que precisam ser provadas e analisadas à luz das circunstâncias do caso.
Na prática, o consumidor deve pedir por escrito o retorno do limite ao patamar original, contestar formalmente as compras feitas com o crédito ampliado e guardar os protocolos de atendimento. Não se deve presumir devolução em dobro automática nem indenização garantida: a restituição em dobro depende dos requisitos do artigo 42, parágrafo único, do Código de Defesa do Consumidor, e o dano moral exige demonstração de abalo concreto.
Leia também
Compra recorrente não autorizadaVeja como cancelar cobranças periódicas e exigir prova da contratação atribuída ao titular.Ler o guia
Golpe com aplicativo de acesso remotoSaiba como criminosos controlam o aparelho e por que a responsabilidade depende dos registros bancários.Ler o guia
Artigos relacionados
- Conta bancária invadida: o que fazer nas primeiras horas
- Celular roubado e Pix feito pelos ladrões: quem responde?
- Cartão clonado: quem paga o prejuízo e quando o banco pode ser responsabilizado?
- Guia de provas para fraudes bancárias: o que juntar e como preservar
Veja também nosso conteúdo completo sobre fraudes e responsabilidades.
Seu caso envolve uma situação semelhante?
Cada caso possui particularidades e deve ser analisado individualmente. Para informações sobre análise jurídica do seu caso, entre em contato com o escritório.









