PT EN ES ZH

Fraudes e responsabilidades

Golpe com deepfake de voz: banco ou plataforma responde?

Banco ou plataforma não responde automaticamente pelo deepfake, mas pode haver responsabilidade se uma falha própria comprovada contribuir para a fraude. A clonagem de voz amplia a aparência de legitimidade do pedido, porém a análise jurídica ainda depende das operações, das autenticações, da diligência e do nexo causal. Caí em golpe com deepfake de voz: …

Golpe com deepfake de voz: banco ou plataforma responde? Leia mais »
E-mail invadido e usado em fraude: a plataforma responde?

A plataforma pode responder por falha de segurança comprovada, mas a invasão do e-mail por terceiro não gera responsabilidade ou indenização automática. Como o e-mail permite recuperar senhas, validar contratos e acessar serviços financeiros, sua invasão pode desencadear golpes em várias contas e exige reação rápida e documentada. Meu e-mail foi invadido e usado em …

E-mail invadido e usado em fraude: a plataforma responde? Leia mais »

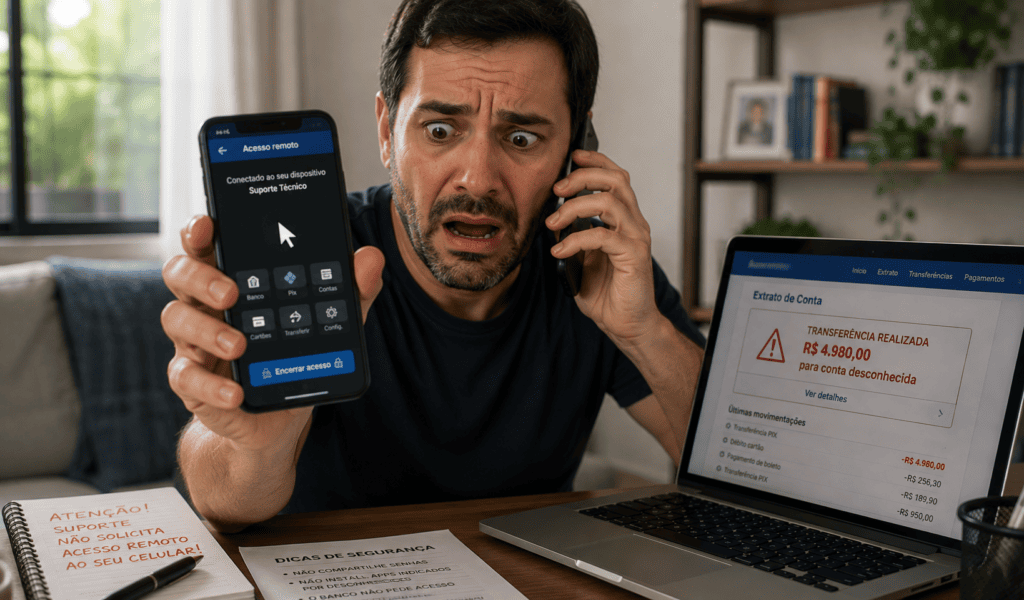
Golpe do falso suporte técnico: banco ou plataforma responde?

Banco ou plataforma pode responder por falha própria comprovada, mas o falso suporte praticado por terceiro não gera indenização automática. O golpe começa com uma falsa oferta de ajuda e pode terminar em acesso remoto ao aparelho, roubo de credenciais, contratação de empréstimos e transferências para contas controladas pelos criminosos. Caí no golpe do falso …

Golpe do falso suporte técnico: banco ou plataforma responde? Leia mais »
Golpe com aplicativo de acesso remoto: o banco responde?

O banco pode responder se houver falha de segurança comprovada, mas instalar o aplicativo ou autorizar acessos exige análise do comportamento do consumidor e das transações. Nesse golpe, o criminoso convence a vítima a instalar uma ferramenta legítima de suporte remoto e passa a visualizar a tela, capturar informações ou controlar o aparelho durante operações …

Golpe com aplicativo de acesso remoto: o banco responde? Leia mais »

Instagram invadido e usado para golpes: a plataforma responde?

A plataforma pode responder por falha própria comprovada, mas não existe responsabilidade automática por todo golpe praticado por terceiro após a invasão de uma conta. A análise considera como ocorreu o acesso, quais mecanismos de segurança estavam disponíveis, quando a invasão foi comunicada e se houve demora injustificada na recuperação ou remoção do conteúdo. Instagram …

Instagram invadido e usado para golpes: a plataforma responde? Leia mais »
Perfil falso usando meu nome para aplicar golpes: quais são meus direitos?

Um perfil falso pode ser denunciado, removido e investigado, mas a responsabilidade da plataforma depende da conduta adotada, das provas e das circunstâncias do caso. Quando alguém copia nome, fotografia, profissão ou outros dados para pedir dinheiro, vender produtos inexistentes ou enganar conhecidos, a vítima precisa agir em duas frentes: interromper a fraude e preservar …

Perfil falso usando meu nome para aplicar golpes: quais são meus direitos? Leia mais »

Troca de chip e fraude bancária: quem responde? Veja seus direitos

Operadora e banco podem responder quando falhas próprias na troca da linha e na segurança financeira contribuem para a fraude. A operadora não assume automaticamente todo o prejuízo bancário, nem o banco se libera apenas porque um código foi enviado por SMS: é preciso reconstruir a troca do chip, a autenticação e cada transação. Na …

Troca de chip e fraude bancária: quem responde? Veja seus direitos Leia mais »

Renegociação de dívida fraudulenta: o banco responde? Veja seus direitos

O consumidor pode contestar uma renegociação feita sem sua autorização, exigir a prova do aceite e buscar a suspensão das cobranças e dos cadastros derivados do acordo impugnado. Se a dívida original for legítima, ela não desaparece automaticamente: é preciso separar o contrato anterior da renegociação fraudulenta e recalcular os efeitos de eventual pagamento. A …

Renegociação de dívida fraudulenta: o banco responde? Veja seus direitos Leia mais »

Débito automático fraudulento: o banco responde? Veja seus direitos

O cliente pode cancelar a autorização de débito automático e contestar os lançamentos que não reconhece. Banco e empresa cobradora devem demonstrar a origem da autorização e responder pelas falhas atribuíveis à sua atuação; a restituição dos valores depende da apuração do contrato, do processamento e das provas do caso. O débito automático permite que …

Débito automático fraudulento: o banco responde? Veja seus direitos Leia mais »

Scroll to Top
Rolar para cima