


Tempo de leitura: 12 min · Atualizado em 06/09/2026
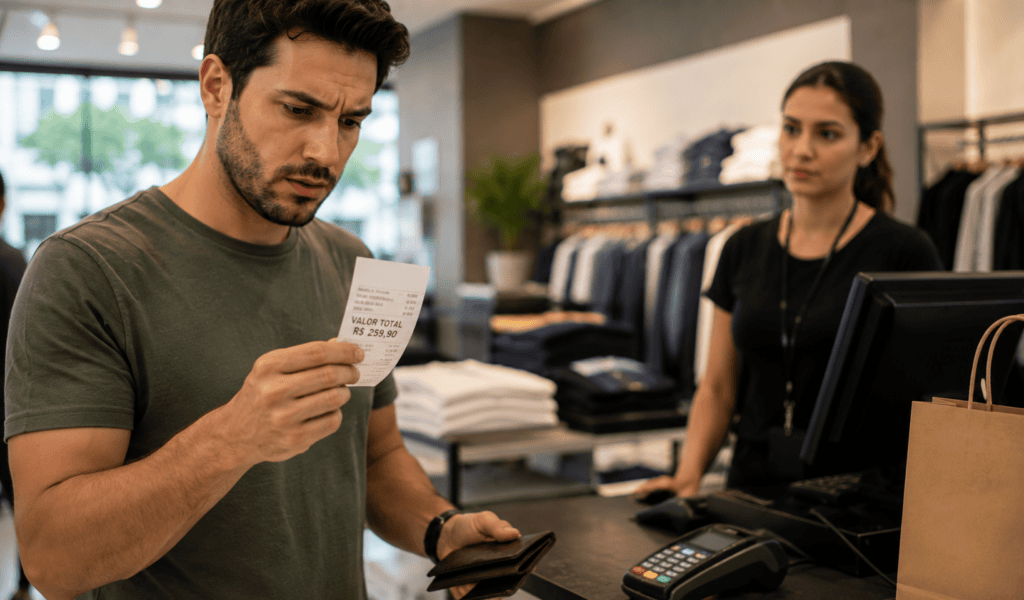
Se a maquininha cobrou valor diferente do combinado, a loja responde pela diferença: o fornecedor está vinculado ao preço ofertado (arts. 30 e 35 do CDC) e responde pelos atos de seus funcionários e prepostos (art. 34 do CDC). Digitar a senha não significa aceitar qualquer valor, mas a possibilidade de conferir a tela antes de confirmar pesa na análise. O caminho é: apontar a divergência ainda na loja e pedir o cancelamento no próprio terminal com comprovante; se a loja não corrigir, contestar no banco explicando que reconhece a compra, mas não o valor; guardar nota, anúncio, comprovante e protocolos. O banco só responde se processou algo diferente do que foi confirmado ou se houve duplicidade sistêmica. A devolução em dobro só se discute se a diferença foi efetivamente paga.
Uma cobrança na maquininha pode ser processada por valor superior em razão de erro de digitação, duplicidade, fraude do atendente, distração do consumidor ou manipulação deliberada. Para contestar, é necessário comparar a oferta com o valor efetivamente autorizado, preservar o comprovante e identificar se a quantia chegou a ser paga.
A loja responde pelo valor errado cobrado na maquininha?
A loja deve corrigir a operação quando seu funcionário, equipamento ou procedimento processa valor diferente daquele informado.
O consumidor precisa demonstrar o preço ajustado e a divergência, enquanto o estabelecimento pode apresentar documentos sobre a compra.
O artigo 6º, inciso III, do Código de Defesa do Consumidor garante informação adequada e clara. Os artigos 30 e 35 vinculam o fornecedor à oferta e permitem exigir seu cumprimento, aceitar prestação equivalente ou rescindir o negócio com restituição e perdas comprovadas, conforme a situação.
Se o erro foi cometido por funcionário, o estabelecimento não pode simplesmente mandar a vítima cobrar pessoalmente o atendente. O artigo 34 do CDC e os artigos 932, inciso III, e 933 do Código Civil tratam da responsabilidade por atos de empregados e prepostos praticados no trabalho ou em razão dele.
Digitar a senha significa aceitar qualquer valor?
Não. A senha confirma tecnicamente a operação apresentada ao sistema, mas não legitima fraude ou cobrança diferente da oferta. O consentimento do consumidor deve estar ligado ao preço informado na negociação.
Entretanto, a maquininha normalmente mostra o valor antes da confirmação. Se a diferença era ostensiva e a tela estava visível, a possibilidade de conferência será considerada. O dever de diligência básica do comprador não elimina a responsabilidade de quem alterou ou ocultou o preço, mas pode influenciar a análise.
Quando o consumidor entrega senha, cartão ou aparelho voluntariamente a terceiro, essa conduta também pode ser examinada. Não existe garantia de ressarcimento ou indenização sem verificar como a operação foi apresentada e confirmada.
Quando existe erro e quando existe fraude?
Erro pode decorrer de digitação equivocada, duplicidade involuntária ou configuração incorreta. Fraude pressupõe intenção de obter vantagem mediante ocultação, alteração consciente do valor ou indução do consumidor em erro.
A reação da loja ajuda a compreender o caso. Reconhecimento imediato, cancelamento e restituição da diferença são compatíveis com erro corrigido. Negativa injustificada, retenção do comprovante, repetição da prática ou tentativa de impedir a conferência podem indicar irregularidade mais grave.
O consumidor não deve acusar publicamente o funcionário de crime antes da apuração. A cobrança civil pode ser corrigida independentemente da tipificação criminal, e a narrativa deve permanecer limitada aos fatos demonstráveis.
O banco também pode ser responsabilizado?
O banco normalmente recebe uma ordem com valor informado pela maquininha e autenticado pelo consumidor. Se processou exatamente essa ordem, poderá não existir defeito bancário, ainda que a loja tenha cobrado quantia errada.
A responsabilidade do emissor pode surgir quando ocorre duplicidade sistêmica, processamento diferente do valor confirmado, falha na contestação ou outra irregularidade atribuível ao serviço financeiro. O artigo 14 do CDC exige defeito e nexo causal.
Para compreender a divisão de atribuições entre loja, banco e outros participantes, consulte o hub sobre responsabilidade da loja por fraude no pagamento.
Seu caso envolve uma situação semelhante?
Cada caso possui particularidades e deve ser analisado individualmente. Para informações sobre análise jurídica do seu caso, entre em contato com o escritório.
O que fazer ainda dentro do estabelecimento?
- Confira a notificação e o comprovante antes de sair.
- Mostre a divergência ao gerente ou responsável.
- Peça cancelamento da operação no próprio terminal.
- Solicite comprovante do cancelamento ou da devolução.
- Não repita o pagamento antes de verificar o extrato.
- Identifique o caixa ou atendente responsável.
- Guarde nota fiscal, pedido, orçamento ou etiqueta de preço.
- Registre por escrito a resposta do estabelecimento.
- Não entregue novamente cartão e senha sem conferir o novo valor.
Se a loja disser que o cancelamento aparecerá posteriormente, peça documento com valor, data e identificação da operação. O processamento pode levar algum tempo, mas o consumidor deve ter prova da providência prometida.
Quais provas demonstram o preço correto?
- Nota fiscal, pedido ou orçamento.
- Fotografia da etiqueta, cardápio ou anúncio.
- Conversa com o vendedor antes da compra.
- Comprovante emitido pela maquininha.
- Notificação recebida pelo aplicativo bancário.
- Fatura ou extrato com a operação.
- Imagens de câmeras e testemunhas.
- Protocolos de reclamação à loja e ao banco.
- Comprovante de eventual devolução parcial.
O anúncio deve ser preservado integralmente, incluindo condições, quantidade, desconto e forma de pagamento. Uma fotografia recortada pode omitir informação importante e permitir discussão sobre o preço efetivamente ofertado.
Se o consumidor também suspeita que o cartão foi substituído, deve conferir o nome impresso e consultar o artigo sobre troca de cartão durante pagamento na maquininha.
Erro, duplicidade e adulteração: quais são as diferenças?
| Situação | Exemplo | Providência principal |
|---|---|---|
| Erro de digitação | Atendente insere um zero a mais | Cancelar e processar o valor correto |
| Duplicidade | A mesma compra é cobrada duas vezes | Comprovar operação única e contestar repetição |
| Adulteração deliberada | Vendedor oculta valor superior | Preservar provas e apurar responsabilidade |
| Preço controvertido | Há divergência sobre desconto ou condição | Comparar oferta, pedido e pagamento |
A classificação orienta a reclamação, mas o consumidor não precisa definir sozinho se houve crime. O essencial é registrar o que foi oferecido, o que apareceu no terminal, o que foi pago e como a loja reagiu.
Como contestar a operação no cartão?
O consumidor deve informar ao emissor que reconhece a presença no estabelecimento, mas não reconhece o valor processado. Essa precisão evita que o banco trate o caso como simples clonagem e permite analisar a divergência comercial.
O emissor pode solicitar nota fiscal, comprovante, tentativa de solução com a loja e descrição do ocorrido. Crédito provisório, se concedido, não significa encerramento definitivo, pois o estabelecimento poderá apresentar documentos.
O guia sobre como contestar fraude no banco sem perder provas apresenta uma sequência para organizar protocolos e respostas.
Quanto tempo o consumidor tem para contestar?
O contrato e o procedimento do emissor podem prever prazo administrativo para contestação ou chargeback. Por isso, a reclamação deve ser aberta assim que a divergência for descoberta, sem esperar o vencimento da fatura.
O prazo administrativo não deve ser confundido automaticamente com o prazo para propor ação judicial. São planos diferentes: um regula o procedimento interno do arranjo de pagamento; o outro depende da natureza jurídica da pretensão.
O consumidor deve guardar a data em que tomou conhecimento, o protocolo e a resposta. A demora pode dificultar a preservação de imagens e documentos, ainda que não elimine necessariamente toda pretensão.
Quando cabe devolução em dobro?
O artigo 42, parágrafo único, do CDC exige cobrança indevida efetivamente paga para discutir repetição. Se o valor apenas aparece na fatura e ainda não foi quitado, o pedido central é de inexigibilidade e retirada da diferença.
Depois do pagamento, ainda se analisa eventual engano justificável. Um erro pontual prontamente reconhecido pode receber tratamento diferente de cobrança deliberadamente mantida depois de o fornecedor conhecer a divergência.
A devolução em dobro não é automática e, quando juridicamente cabível, alcança a quantia indevida paga, não todo o valor legítimo da compra ou da fatura.
E se a loja devolver somente parte do valor?
Compare preço correto, quantia processada e valor restituído. A empresa deve explicar eventual cancelamento parcial, prazo e forma de devolução.
Se a diferença permanecer, formalize a cobrança do saldo e comunique o emissor. O consumidor não precisa aceitar vale-compra como única solução quando houve retirada monetária indevida e pretende restituição pelo meio adequado.
Guarde o comprovante da devolução parcial. Ele pode demonstrar que a própria loja reconheceu parte da divergência, ajudando a delimitar o valor ainda discutido.
É necessário registrar boletim de ocorrência?
O boletim é pertinente quando existem indícios de adulteração deliberada, troca do cartão, falsificação do comprovante ou repetição organizada da prática. Um erro de digitação imediatamente corrigido não deve ser descrito falsamente como crime.
Informe preço anunciado, valor digitado, comportamento do atendente, resposta da loja e documentos disponíveis. Evite atribuir tipificação definitiva ou acusar pessoas que não foram identificadas.
A apuração criminal não substitui a contestação bancária nem a reclamação contra o estabelecimento. As providências podem seguir paralelamente e possuem finalidades distintas.
Quando pode haver indenização por dano moral?
Nem toda cobrança errada gera dano moral. Uma diferença cancelada rapidamente, sem pagamento ou repercussão adicional, pode representar transtorno patrimonial solucionado.
A análise pode mudar se houver retenção de verba essencial, constrangimento público, recusa prolongada, múltiplas cobranças, negativação ou comprometimento relevante do limite. Essas consequências precisam ser demonstradas.
Não existe valor fixo nem promessa de indenização. A decisão depende da gravidade, da duração, da boa-fé das partes e das provas apresentadas.
Perguntas frequentes
1. A loja tem que devolver o valor cobrado a mais?
Sim, quando a diferença é comprovada e não existe justificativa contratual legítima. A forma de restituição depende de a operação ter sido cancelada, paga ou apenas lançada.
2. Digitei a senha: ainda posso contestar?
Pode. A senha não legitima cobrança diferente da oferta, mas a visibilidade do valor e a possibilidade de conferência serão consideradas.
3. O banco tem que estornar na hora?
Não existe estorno automático. O emissor deve receber a contestação e analisar os documentos, enquanto a loja precisa explicar a divergência.
4. Posso pedir o dobro sem pagar a fatura?
Não. Antes do pagamento, busca-se a inexigibilidade. A repetição do artigo 42 pressupõe cobrança indevida efetivamente paga.
5. Cobrar valor maior sempre dá dano moral?
Não. O dano moral depende das consequências concretas, como pagamento, negativação, constrangimento e resistência prolongada.
6. A loja diz que o cancelamento “cai em 30 dias”. Devo aceitar?
O prazo de processamento do estorno varia conforme o arranjo de pagamento, mas você deve sair com um comprovante do cancelamento (data, valor, identificação da operação). Se o estorno não aparecer no prazo informado, conteste no banco com esse comprovante.
7. Qual é o prazo para contestar no banco?
Os emissores fixam prazos administrativos próprios para a contestação de compras, por isso a reclamação deve ser aberta assim que a divergência for descoberta. Esse prazo não se confunde com o prazo para discutir o caso judicialmente. Veja mais em prazo para contestar compra no cartão.
O que costuma decidir esses casos
A prova do preço combinado (anúncio, etiqueta, pedido, conversa) confrontada com o comprovante da maquininha é o núcleo do caso; a reação da loja — cancelamento imediato ou negativa — define se o problema é um erro corrigido ou uma cobrança indevida mantida. A contestação no banco funciona como reforço quando a loja não resolve, e a precisão da narrativa (“reconheço a compra, não o valor”) evita que o caso seja tratado como clonagem. Para organizar os documentos, veja o guia de provas para fraudes bancárias.
Leia também
Fraude com cartão virtualEntenda como contestar compras digitais e pedir informações sobre a autenticação utilizada.Ler o guia
Compra recorrente não autorizadaSaiba como cancelar cobranças periódicas e exigir prova da contratação atribuída ao titular.Ler o guia
Artigos relacionados
- Prazo para contestar compra no cartão: conheça seus direitos
- Cartão clonado ou compra não reconhecida: como contestar
- Chargeback negado: o banco responde? Entenda como contestar
- Troca de cartão na maquininha: quem deve ressarcir a vítima?
Veja também nosso conteúdo completo sobre fraudes e responsabilidades.
Seu caso envolve uma situação semelhante?
Cada caso possui particularidades e deve ser analisado individualmente. Para informações sobre análise jurídica do seu caso, entre em contato com o escritório.









