


Tempo de leitura: 13 min · Atualizado em 06/09/2026
Na troca de cartão na maquininha, quem deve ressarcir a vítima é, antes de tudo, o golpista — e, conforme a prova, a loja e o banco. A loja responde quando a troca foi feita por funcionário ou por alguém que atuava como atendente em seu ambiente (art. 34 do CDC e arts. 932 e 933 do Código Civil: o fornecedor responde pelos atos de seus prepostos); o banco responde quando aprovou compras, saques ou transferências claramente fora do padrão do cliente ou depois do bloqueio, porque a responsabilidade por fraudes em operações bancárias é objetiva (Súmula 479 do STJ). O uso da senha correta não afasta a fraude, pois ela foi observada no momento do pagamento. Providências: bloquear o cartão verdadeiro, guardar o cartão estranho recebido, contestar cada operação, pedir à loja a preservação das câmeras e registrar boletim de ocorrência.
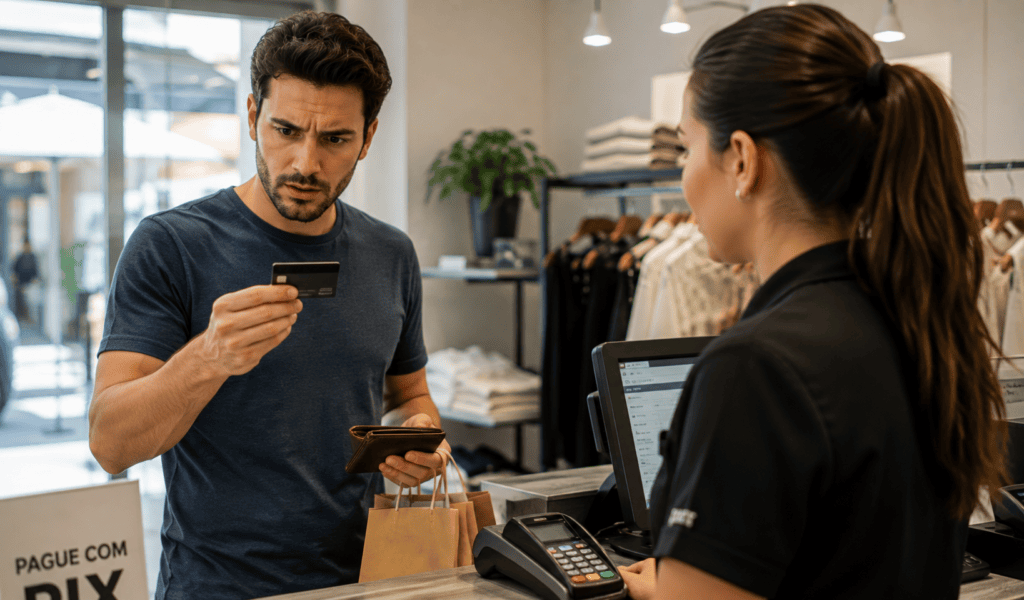
O golpe da troca de cartão acontece quando, durante um pagamento presencial, o consumidor recebe de volta um cartão diferente daquele que entregou. O criminoso pode observar a senha, alegar erro na maquininha, repetir a operação e devolver um plástico semelhante, ficando com o cartão verdadeiro para realizar compras, saques ou transferências.
A fraude pode envolver funcionário do estabelecimento, pessoa infiltrada no local, falso atendente ou terceiro que se aproxima da vítima. A definição de quem deve ressarcir depende de onde ocorreu a troca, da participação de empregados, dos controles do banco e da rapidez com que o consumidor percebeu e bloqueou o cartão.
Quem deve ressarcir a vítima da troca de cartão?
O autor da fraude responde diretamente; a loja e o banco podem responder conforme a origem da falha demonstrada no caso concreto.
A loja pode responder quando a troca foi praticada por funcionário ou ocorreu por falha relevante em seu ambiente, e o banco pode responder por defeito de segurança ou monitoramento. Nenhum desses agentes é automaticamente responsável sem prova de sua participação causal.
Se um empregado recebe o cartão, observa a senha e devolve outro, a responsabilidade do estabelecimento pode decorrer do artigo 34 do CDC e dos artigos 932, inciso III, e 933 do Código Civil. A empresa responde pelos atos de seus prepostos praticados no trabalho ou em razão dele.
Se o banco aprova operações manifestamente incompatíveis com o perfil, pode haver discussão paralela sobre falha de segurança. A vítima também deve demonstrar a troca e informar quando percebeu o ocorrido.
Como funciona o golpe da troca do cartão?
O fraudador cria distração durante o pagamento. Pode alegar que a primeira tentativa falhou, pedir que a vítima digite novamente a senha ou levar o cartão para fora de seu campo de visão.
Enquanto isso, observa a senha e substitui o cartão por outro visualmente parecido. O consumidor guarda o plástico sem conferir o nome e só descobre o golpe ao tentar utilizá-lo ou receber alertas de compras.
Em algumas versões, o criminoso está próximo da maquininha, mas não é funcionário. Em outras, o próprio operador do caixa participa. Essa distinção é importante para analisar a responsabilidade da loja por fraude no pagamento.
A loja responde pelos atos do funcionário?
Sim, quando o empregado ou preposto pratica a fraude no exercício do trabalho ou em razão das funções. O consumidor não precisa demonstrar que o proprietário autorizou o golpe, mas deve reunir elementos que vinculem a conduta ao estabelecimento.
Câmeras, escala de funcionários, comprovante da compra, identificação do caixa e testemunhas podem demonstrar quem manuseou o cartão. A loja deve preservar esses registros depois de receber uma denúncia específica.
A empresa pode apresentar prova de que o suspeito não integrava seu quadro nem atuava sob sua organização. Se a fraude foi praticada por terceiro estranho em ambiente aberto, a responsabilidade dependerá de eventual falha de segurança, omissão ou aparência de atendimento criada pelo local.
E se quem trocou o cartão não era funcionário?
A mera ocorrência dentro de um estabelecimento não gera responsabilidade automática. É necessário verificar se o terceiro se apresentou como atendente, teve acesso indevido ao caixa ou agiu em situação que a loja poderia razoavelmente controlar.
Se o consumidor entregou o cartão a pessoa sem uniforme, identificação ou vínculo aparente, a loja poderá alegar fato exclusivo de terceiro. Ainda assim, imagens e organização do ambiente precisam ser analisadas.
Estabelecimentos com ocorrências repetidas e ausência de providências podem enfrentar discussão diferente. Conhecimento prévio do risco e falta de medidas razoáveis podem integrar a prova de defeito do serviço.
Seu caso envolve uma situação semelhante?
Cada caso possui particularidades e deve ser analisado individualmente. Para informações sobre análise jurídica do seu caso, entre em contato com o escritório.
O banco responde pelas compras feitas depois da troca?
O banco pode responder se as operações apresentarem anormalidade relevante ou ocorrerem depois do bloqueio. Valor, sequência, horário, local, tipo de estabelecimento e histórico do titular devem ser comparados.
O uso da senha correta não elimina automaticamente a fraude, pois ela pode ter sido observada durante o pagamento. Entretanto, a instituição poderá sustentar que as compras foram autenticadas e compatíveis com o perfil.
A responsabilidade do artigo 14 do CDC é objetiva, e a Súmula 479 do STJ trata a fraude praticada por terceiros em operações bancárias como risco da atividade do banco. O §3º, inciso II, do artigo 14 admite excludente se o fornecedor comprovar culpa exclusiva do consumidor ou de terceiro, mas a existência de falha concorrente impede uma conclusão simplificada.
Entregar voluntariamente o cartão afasta o direito?
O consumidor entrega o cartão ao atendente para finalidade limitada: processar aquela compra e devolvê-lo. Isso não autoriza retenção, troca ou uso posterior. A entrega necessária à transação não equivale a consentimento para outras operações.
Situação diferente ocorre quando a pessoa entrega cartão e senha a terceiro de confiança para uso amplo. Esse comportamento pode ser considerado e impede promessa de indenização automática.
Mesmo quando há compartilhamento, devem ser examinados os limites da autorização e as falhas independentes dos fornecedores. A análise depende de prova, sem presunção absoluta a favor de qualquer parte.
O que fazer ao perceber que o cartão foi trocado?
- Bloqueie imediatamente o cartão verdadeiro.
- Fotografe e preserve o cartão estranho recebido.
- Conteste cada compra, saque ou transferência.
- Informe ao banco onde e quando ocorreu a troca.
- Comunique formalmente o estabelecimento.
- Peça preservação das imagens das câmeras.
- Guarde nota fiscal, comprovante e horário da compra.
- Registre boletim de ocorrência.
- Não confronte sozinho o suspeito.
O cartão recebido não deve ser descartado ou devolvido informalmente. Ele pode conter dados úteis para identificar outra vítima, o estabelecimento de origem ou a dinâmica empregada pelos criminosos.
Quais provas ajudam a responsabilizar a loja?
- Nota fiscal ou comprovante da compra.
- Data, horário e identificação do caixa.
- Imagens das câmeras internas e externas.
- Testemunhas que acompanharam o pagamento.
- Cartão diferente entregue à vítima.
- Conversas e protocolos mantidos com a loja.
- Registro de outras ocorrências semelhantes.
- Fatura com operações posteriores à troca.
Peça a preservação das imagens rapidamente, pois o sistema pode sobrescrever os arquivos. A loja poderá negar acesso direto por envolver terceiros, mas o pedido documentado pode apoiar uma ordem judicial.
Quando houver necessidade de reunir todos os responsáveis, o artigo sobre processar o golpista e as empresas na mesma ação explica os critérios de litisconsórcio e individualização de condutas.
Loja, banco e consumidor: o que deve ser analisado?
| Agente | Dever ou conduta | Prova relevante |
|---|---|---|
| Loja | Segurança do atendimento e atos dos prepostos | Câmeras, escala, caixa e comprovante |
| Banco | Autenticação, monitoramento e bloqueio | Logs, perfil e horário das operações |
| Consumidor | Guarda e comunicação da troca | Momento da descoberta e protocolo |
| Golpista | Substituição e uso indevido do cartão | Imagens, identificação e destino dos valores |
Mais de um agente pode contribuir para o dano. A solidariedade do CDC pode incidir entre fornecedores integrantes da mesma cadeia, mas não autoriza incluir empresas sem vínculo causal.
Como contestar as operações no banco?
Informe que o cartão foi fisicamente trocado e indique o último uso legítimo. Liste cada operação desconhecida, o horário do bloqueio e o estabelecimento em que ocorreu a substituição.
Peça dados sobre uso de senha, aproximação, chip, saque, terminal e análise antifraude. Uma negativa baseada apenas na senha deve ser questionada com a explicação de que ela pode ter sido observada.
O conteúdo sobre golpe do pagamento por aproximação ajuda a diferenciar compras sem senha, operações com chip e uso posterior do cartão.
É possível recuperar saques e compras?
A recuperação administrativa depende da análise do banco e dos estabelecimentos. A contestação pode resultar em exclusão, crédito provisório ou negativa. Nenhuma dessas etapas representa garantia definitiva sem conclusão do procedimento.
Se o banco ou a loja recusar responsabilidade, a vítima poderá avaliar ação de declaração de inexigibilidade, restituição e reparação dos danos comprovados. A identificação do golpista também permite cobrança contra ele, embora a localização de patrimônio possa ser difícil.
Não se deve prometer recuperação integral. O resultado depende da documentação, da solvência dos responsáveis e da interpretação jurídica do caso.
Quando cabe devolução em dobro?
Se as compras ainda aparecem apenas na fatura, o pedido é de inexigibilidade. O artigo 42, parágrafo único, do CDC exige cobrança indevida efetivamente paga para discutir repetição.
Depois do pagamento, ainda se analisa o valor desembolsado e eventual engano justificável. A devolução em dobro não é automática e não abrange lançamentos legítimos da mesma fatura.
Saques retirados diretamente da conta são tratados principalmente como dano material a ser recomposto, sem aplicação mecânica de multiplicadores.
O dano moral é sempre devido?
Não. Fraude de pequeno valor corrigida rapidamente, sem pagamento, negativação ou retenção relevante, pode não justificar reparação moral.
Podem existir circunstâncias mais graves: perda de salário, bloqueio de limite, múltiplas operações, negativação, recusa prolongada ou exposição humilhante no estabelecimento. Essas consequências precisam ser demonstradas.
Não há valor tabelado nem promessa de êxito. A análise depende da gravidade e da resposta de cada responsável.
Perguntas frequentes
1. A loja responde mesmo sem saber da fraude?
Pode responder por ato de funcionário ou preposto, ainda que o proprietário não tenha autorizado. É necessário vincular o fraudador ao estabelecimento ou demonstrar falha própria.
2. O uso da senha prova que fui eu?
Não necessariamente. A senha pode ter sido observada durante o pagamento. O banco deve analisar também dispositivo, local, perfil e sequência das operações.
3. Devo devolver o cartão estranho à loja?
Não informalmente. Preserve o cartão e entregue-o à autoridade ou ao banco mediante registro, pois ele pode ser prova da fraude.
4. Posso pedir devolução em dobro antes de pagar?
Não. Antes do pagamento, busca-se a inexigibilidade. A repetição exige cobrança indevida efetivamente paga.
5. Toda troca de cartão gera dano moral?
Não. A reparação depende das consequências concretas, da duração do problema e da conduta dos envolvidos.
6. Posso acionar loja e banco na mesma ação?
Pode, desde que haja fundamento para a responsabilidade de cada um: a loja pelo ato do preposto ou pela falha no atendimento, o banco pela falha de segurança nas operações. A petição deve individualizar a conduta atribuída a cada réu.
7. Como evitar a troca de cartão?
Não perca o cartão de vista, confira o nome impresso ao recebê-lo de volta, cubra o teclado ao digitar a senha e desconfie de “erro” na maquininha seguido de pedido para digitar novamente. Onde possível, use o pagamento pelo celular, que não expõe o cartão físico.
O que costuma decidir esses casos
Dois eixos: a prova de que a troca ocorreu no estabelecimento (comprovante da compra, horário, identificação do caixa, cartão estranho recebido, imagens) e a demonstração de que as operações posteriores fugiam ao padrão do cliente ou ocorreram após o bloqueio. O primeiro sustenta a responsabilidade da loja; o segundo, a do banco. A rapidez em pedir a preservação das câmeras costuma ser o que separa os casos resolvidos dos casos perdidos. Veja também o guia de provas para fraudes bancárias.
Leia também
Cartão retido no caixa eletrônicoSaiba como agir quando o cartão fica preso no terminal e depois é utilizado por terceiros.Ler o guia
Cartão roubado usado por aproximaçãoEntenda como o momento do bloqueio e o padrão das compras influenciam a responsabilidade.Ler o guia
Artigos relacionados
- Cartão clonado: quem paga o prejuízo e quando o banco pode ser responsabilizado?
- Cartão clonado ou compra não reconhecida: como contestar
- Valor errado na maquininha: como contestar a compra no cartão
- Guia de provas para fraudes bancárias: o que juntar e como preservar
Veja também nosso conteúdo completo sobre fraudes e responsabilidades.
Seu caso envolve uma situação semelhante?
Cada caso possui particularidades e deve ser analisado individualmente. Para informações sobre análise jurídica do seu caso, entre em contato com o escritório.









