



Tempo de leitura: 11 min · Atualizado em 03/09/2026
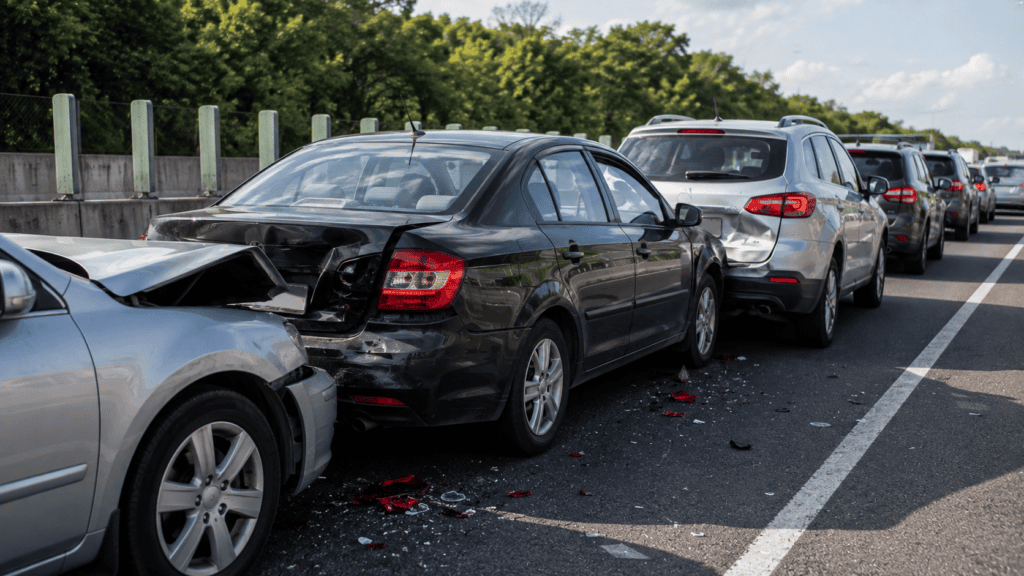
Em um engavetamento, cada motorista responde pelo prejuízo que a própria conduta causou, e não pela posição do carro na fila. Quem foi apenas empurrado contra o veículo da frente, em regra, não paga por esse dano. E quem estava no fim da fila não fica sem defesa só por isso. O que decide é a sequência dos impactos e o que provocou a primeira batida.
Por que o engavetamento não se resolve em bloco
Numa batida entre dois carros existe um impacto só. No engavetamento existem vários, em cadeia, e o mesmo veículo pode ter danos causados por pessoas diferentes. O carro do meio costuma aparecer amassado na frente e atrás, o que impressiona, mas por si só não diz nada sobre culpa. Por isso cada colisão é examinada em separado, para identificar qual conduta causou aquele impacto.
Quem costuma responder e por que o gatilho pode estar na frente da fila
Na maior parte dos engavetamentos, responde quem iniciou a reação em cadeia por não guardar distância. Quem bate na traseira parte de uma desvantagem: presume-se que errou, e cabe a ele demonstrar o contrário. Essa presunção admite prova em sentido contrário, como detalhamos no texto sobre colisão traseira e as exceções à presunção de culpa.
O engano comum é imaginar que o gatilho está no fim da fila. Não é raro que a causa esteja na frente, ou fora dela:
- o carro da frente freou de forma brusca, sem motivo de trânsito, e provocou a cadeia;
- um veículo parou na pista ou no acostamento com defeito, sem triângulo e sem pisca-alerta;
- alguém entrou na via ou mudou de faixa cortando a fila, obrigando os carros de trás a frear de uma vez;
- havia carga caída, óleo na pista ou obstáculo deixado por outro veículo.
Nesses casos, quem deu causa ao engavetamento não é o último da fila.
Quando há direito a ser indenizado e quando não há
Em geral pode haver direito quando três coisas aparecem juntas: alguém agiu de forma errada no trânsito, você teve prejuízo, e é possível ligar uma coisa à outra. Costuma não haver direito quando o prejuízo veio da sua própria conduta, se você já vinha colado no carro da frente e teria batido de qualquer modo; quando o dano apontado é anterior ao acidente; ou quando não há como dizer qual impacto causou qual estrago.
| Como seu carro ficou | O que costuma indicar | O que reforça sua versão |
|---|---|---|
| Danos só na traseira | Foi atingido por trás e não bateu em ninguém | Fotos e boletim com sua posição na fila |
| Frente e traseira, com a traseira pior | Você foi prensado contra o carro da frente | Vídeo ou testemunha da ordem dos impactos |
| Frente e traseira, com a frente pior | Você pode ter batido antes de ser atingido | Prova do que houve à frente: freada, obstáculo ou carro parado |
| Só na frente, sendo o último da fila | Presume-se falta de distância | Imagem ou testemunha de causa externa |
| Dano lateral, fora da fila | Outro veículo cruzou ou mudou de faixa sobre você | Câmera, dashcam e marcas no ponto do contato |
Se mais de um motorista deu causa, cada um paga só um pedaço?
Aqui mora um mal-entendido frequente. Quando duas ou mais pessoas causam o mesmo dano, quem sofreu o prejuízo pode cobrar o valor inteiro de qualquer uma delas, sem precisar correr atrás de cada um por uma fração do conserto. Quem pagou é que depois acerta as contas com os demais. Na prática isso favorece o prejudicado: se um dos responsáveis não tem como pagar ou desaparece, a cobrança pode se concentrar no outro.
Situação diferente é quando o próprio prejudicado colaborou para o resultado: aí a indenização dele tende a ser reduzida na proporção da parcela que lhe cabe. É o cenário da culpa concorrente e da divisão da indenização, que não se confunde com o rateio entre vários causadores.
Seu caso envolve uma situação semelhante?
Cada caso possui particularidades e deve ser analisado individualmente. Para informações sobre análise jurídica do seu caso, entre em contato com o escritório.
Além do motorista: dono do carro e empresa entram na conta
A cobrança não para necessariamente em quem estava ao volante. Quem emprestou o carro responde junto com quem dirigia, ainda que não estivesse no veículo. O mesmo vale para a empresa cujo empregado dirigia a serviço. Às vezes o motorista não tem seguro nem patrimônio, mas o dono do carro ou a empresa têm, e identificar de quem é o veículo pode ser o que torna a cobrança viável.
O que serve de prova e quem precisa provar o quê
Quem pede indenização precisa demonstrar três pontos: que o outro agiu errado, quanto foi o prejuízo e que uma coisa levou à outra. A exceção prática é a batida traseira: nela se presume o erro de quem vinha atrás, e é ele quem tem de provar que não deu causa.
- imagens de câmeras de segurança, de trânsito ou de comércios próximos, além de dashcam e vídeos de celular: é o que mais resolve e o que some mais rápido;
- testemunhas da ordem dos choques, com nome e telefone anotados no local;
- fotos da posição final dos veículos, antes da remoção;
- orçamentos de oficina, em geral três, e recibos de guincho;
- perícia técnica, quando há muitos veículos ou versões muito diferentes.
O que a outra parte alega e onde o caso costuma ser perdido
As defesas se repetem: “só bati porque fui empurrado”, “o da frente freou do nada”, “esse dano já existia” e “o orçamento está acima do mercado”.
É aí que os casos se perdem. Os tropeços mais comuns são sair do local sem fotografar a posição dos carros; anotar só os dados do motorista da frente e do de trás; demorar para pedir as imagens e descobrir que o sistema já gravou por cima; fechar acordo apressado antes de saber a extensão do estrago; e reclamar de valores sem apresentar orçamento. Assumir culpa no calor do momento também pesa depois.
Quando o seguro já pagou: franquia e a cobrança que chega depois
Acionar o seu seguro resolve o conserto rápido, mas você arca com a franquia. Sendo outra pessoa a responsável, esse valor pode ser cobrado dela, junto com o que o seguro não cobriu: diárias de carro alugado, guincho e desvalorização do veículo.
Do outro lado, quem deu causa pode ser procurado bem depois: a seguradora que pagou o conserto do cliente dela pode cobrar esse valor de quem causou o acidente, e não é raro que a cobrança chegue mais de um ano após a batida. Receber essa carta não significa que a dívida esteja confirmada: dá para discutir a dinâmica e o valor.
Até quando dá para cobrar
- 3 anos para cobrar quem causou o acidente pelos prejuízos do veículo, contados da data da batida. Vale para o prejudicado e para a seguradora que pagou e quer se voltar contra o responsável;
- 1 ano para discutir com a sua própria seguradora recusa de cobertura ou pagamento a menos, contado, em regra, da comunicação da negativa;
- poucos dias, na prática, para pedir imagens: muitos sistemas regravam por cima em uma ou duas semanas. Não é prazo de lei, mas é o que mais faz caso ser perdido.
Ferimentos e despesas médicas seguem caminho próprio, com prazos diferentes.
O que fazer depois do engavetamento, na ordem certa
- Se for seguro ficar no local, fotografe a posição dos veículos antes de tirá-los da pista.
- Fotografe os danos de cada carro, inclusive dos que não encostaram no seu.
- Anote nome, telefone, placa e seguradora de todos os motoristas, não só do da frente e do de trás.
- Peça contato de testemunhas ali mesmo; depois quase ninguém é localizado.
- Liste câmeras de comércios e prédios e peça as imagens por escrito nos primeiros dias.
- Registre boletim de ocorrência descrevendo a fila e a ordem dos impactos.
- Comunique sua seguradora no prazo do contrato, mesmo querendo cobrar do responsável.
- Reúna orçamentos e guarde comprovantes de todo gasto ligado ao acidente.
- Evite assumir culpa no local e não assine declaração sobre a dinâmica antes de entender o que houve.
Com essa base, dá para avaliar com um advogado o melhor caminho: acordo, seguradora ou ação.
Perguntas frequentes
Em um engavetamento, o último carro da fila é o culpado em todos os casos?
Não. É o cenário mais comum, porque em geral é quem inicia a reação em cadeia por falta de distância, mas o resultado depende das provas. Uma freada brusca sem motivo, um carro parado sem sinalização ou quem cortou a fila podem mudar isso.
Fui empurrado e bati no carro da frente. Preciso pagar o conserto dele?
Em regra não, desde que fique demonstrado que você só atingiu o carro da frente por causa do impacto vindo de trás. O que gera o dever de indenizar é a conduta que causou a batida, não o encosto em si.
Posso cobrar o motorista do fim da fila mesmo sem ter batido nele?
Pode, se as provas mostrarem que o dano no seu carro foi consequência do impacto que ele provocou. Na mesma cobrança dá para incluir o dono do veículo, se o carro era emprestado, e a empresa, se o condutor dirigia a trabalho.
Quanto tempo eu tenho para cobrar o prejuízo do engavetamento?
O prazo geral para cobrar quem causou o acidente é de 3 anos, contados do dia da batida. Discussões com a sua própria seguradora costumam ter prazo bem menor, de 1 ano. Na prática, o relógio mais apertado é o das câmeras, apagadas em poucos dias.
O carro era emprestado ou da empresa. Quem responde pelos danos?
Além do motorista, podem responder quem emprestou o veículo e a empresa cujo empregado dirigia a serviço. Isso costuma ser decisivo quando o condutor não tem seguro nem patrimônio.
Fontes oficiais consultadas
- Presidência da República — Código Civil (Lei n. 10.406/2002), arts. 186, 206, § 3º, V, 927, 932, II e III, 933, 942 e 945
- Presidência da República — Código de Trânsito Brasileiro (Lei n. 9.503/1997), arts. 28, 29, II, e 43
- Presidência da República — Código de Processo Civil (Lei n. 13.105/2015), arts. 373 e 464
- Superior Tribunal de Justiça — entendimento sobre presunção relativa de culpa na colisão traseira, responsabilidade solidária entre causadores do mesmo dano e cobrança da seguradora contra o responsável.
Artigos relacionados
- Obra na via sem sinalização causou minha batida: quem paga o prejuízo?
- Abriram a porta do carro e derrubaram minha bicicleta: quem paga o prejuízo?
- Caminhão perdeu a carga na pista e bateu no meu carro: quem paga o conserto?
- Quem paga o conserto do carro depois de um acidente de trânsito?
Veja também nosso conteúdo completo sobre Acidentes de Trânsito.
Seu caso envolve uma situação semelhante?
Cada caso possui particularidades e deve ser analisado individualmente. Para informações sobre análise jurídica do seu caso, entre em contato com o escritório.







